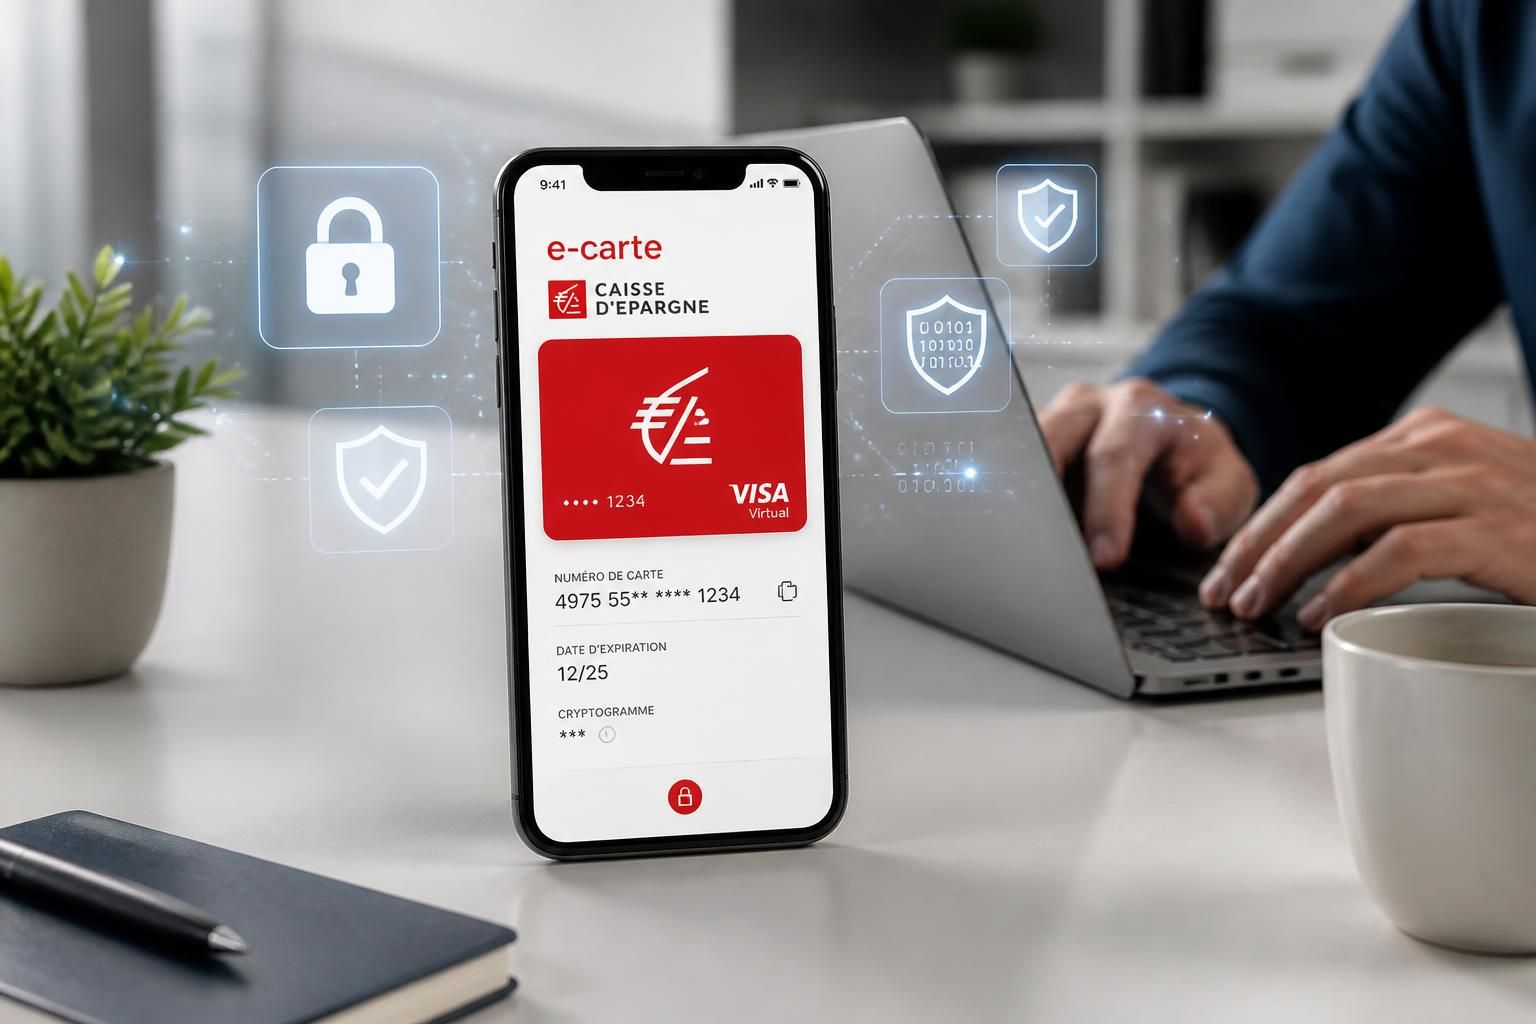
La multiplication des achats en ligne impose aux utilisateurs une vigilance accrue face aux risques de fraude bancaire. La Caisse d’Épargne répond à cette exigence via son service eCard, une carte virtuelle spécifiquement pensée pour sécuriser les paiements sur internet. En générant pour chaque transaction un numéro unique, cette solution évite la transmission directe des données sensibles de la carte physique. Ce mécanisme limite drastiquement les possibilités d’utilisation frauduleuse et protège efficacement la confidentialité des informations bancaires. Cette innovation s’adresse aussi bien aux particuliers qu’aux professionnels, soucieux de maîtriser leurs dépenses tout en bénéficiant d’une expérience fluide.
Concrètement, la eCard favorise un contrôle plus fin sur chaque paiement, grâce à des paramètres personnalisables comme le montant maximal ou la durée de validité. Accessible depuis l’application mobile ou l’interface web de la banque en ligne, la création et l’utilisation de cette carte virtuelle ne nécessitent aucune compétence technique poussée. Avec une intégration complète du système 3D-Secure, la Caisse d’Épargne propose une méthode solide pour sécuriser les transactions sans alourdir la procédure d’achat. Pour ceux qui souhaitent éviter les conséquences souvent lourdes d’une fraude, la eCard se positionne comme un outil pragmatique et efficace aligné avec les standards actuels de la cybersécurité.
L’article en bref
À l’heure où la protection des données bancaires est plus cruciale que jamais, la Caisse d’Épargne propose une solution innovante pour sécuriser les paiements en ligne sans complexifier leur usage.
- Sécurité améliorée avec la carte virtuelle : Numéro unique généré pour limiter la fraude sur chaque transaction.
- Gestion flexible des dépenses : Plafond et validité choisis à chaque création d’eCard.
- Accessibilité simplifiée : Activation via application mobile ou interface web intuitive.
- Solution compatible : Fonctionne avec Visa et MasterCard sans frais annexes pour les paiements en ligne.
Un compromis puissant entre protection des données et confort d’utilisation dans le contexte numérique actuel.
Pourquoi la eCard de la Caisse d’Épargne révolutionne le paiement en ligne sécurisé
Face à la montée des cyberattaques et à l’exploitation croissante des données personnelles, il est devenu indispensable de repenser les moyens de sécuriser les paiements numériques. La eCard s’impose comme une innovation majeure en créant à chaque achat un numéro de carte bancaire virtuel distinct. Ainsi, la carte réelle n’est jamais exposée, ce qui réduit considérablement le risque d’usurpation ou de vol d’identité.
Cette approche est particulièrement adaptée aux paiements ponctuels, notamment sur des sites marchands peu familiers ou étrangers. Le système évite les usages abusifs en limitant le plafond de paiement et la durée de vie du numéro généré. À la différence d’une carte prépayée, la eCard reste reliée au compte principal, assurant une gestion transparente et instantanée des débits.
Le recours à une carte virtuelle réduit aussi la surface d’attaque pour les fraudeurs, d’autant plus que la Caisse d’Épargne intègre des protocoles d’authentification 3D-Secure dans l’utilisation de ce service. Ainsi, la sécurité n’est pas sacrifiée au profit de la simplicité ; au contraire, les deux vont de pair.
Fonctionnalités clés et fonctionnement pratique de la eCard
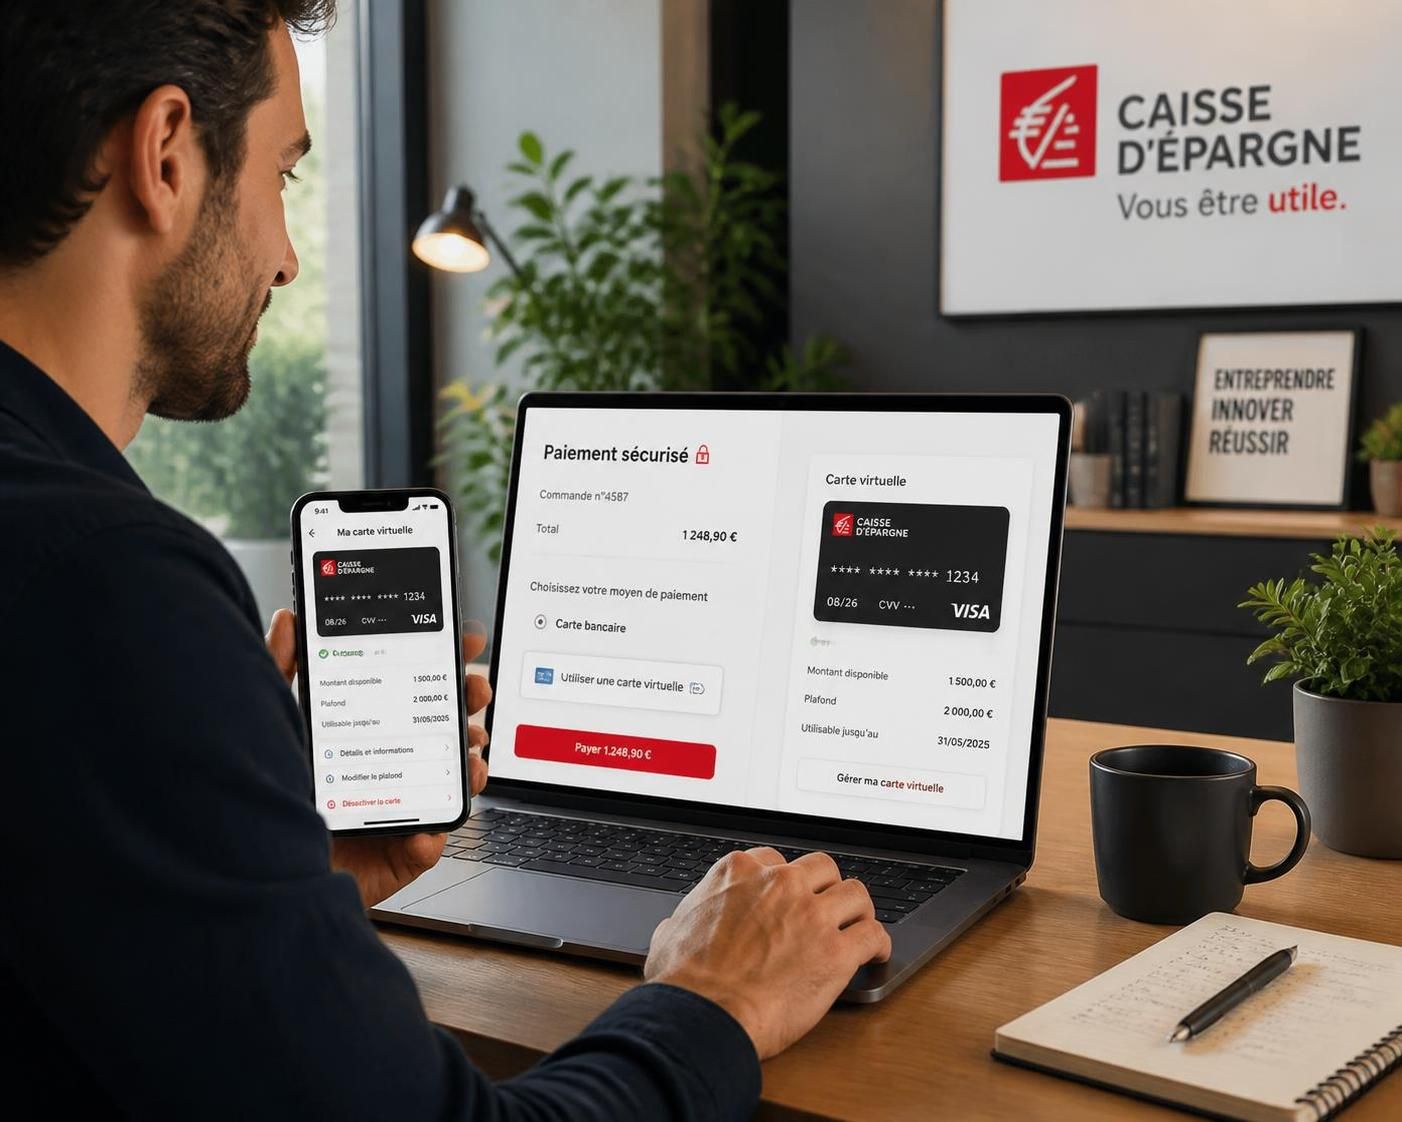
L’activation de la eCard s’effectue rapidement via l’application mobile de la Caisse d’Épargne ou l’espace client accessible depuis un navigateur. Un mot de passe neuf est requis dès la première connexion pour renforcer la sécurité. En quelques clics, il est possible de définir :
- Le montant maximal autorisé pour chaque carte virtuelle, afin d’éviter toute dépense excessive.
- La durée de validité, limitée dans le temps pour réduire la fenêtre d’exposition aux risques.
- La devise utilisée, pratique pour les achats à l’étranger.
Une fois ces paramètres réglés, le système génère instantanément un numéro unique, une date d’expiration temporaire et un cryptogramme visuel indispensables pour finaliser les achats en ligne. Notons que chaque numéro est à usage unique et non réutilisable.
La simplicité d’utilisation donne donc un contrôle direct sur les paiements et contribue à la diffusion d’une culture de vigilance indispensable dans le commerce digital. Pour plusieurs achats en parallèle, le renouvellement du numéro est nécessaire, mais la procédure reste intuitive et rapide. Enfin, tous les mouvements apparaissent clairement sur le relevé bancaire classique, assurant une traçabilité complète des dépenses.
Comparer la eCard avec la carte bancaire classique : avantages et limitations
Pour comprendre pleinement la valeur ajoutée de la eCard, il est utile de la mettre en regard avec la carte physique traditionnelle :
| Critère | eCard Caisse d’Épargne | Carte bancaire physique |
|---|---|---|
| Type | Carte virtuelle à usage unique pour paiements sécurisés | Carte tangible, carte réutilisable en magasin et en ligne |
| Protection des données | Numéro distinct évitant la transmission du vrai numéro de carte | Transmission directe des données bancaires à chaque paiement |
| Utilisation | Principalement pour achats ponctuels et en ligne | Retraits, abonnements, tous paiements physiques et digitaux |
| Gestion | Via application et interface web, avec plafonds personnalisables | Gestion classique via banque et application |
| Frais | Environ 13,75 € par an, variable selon conditions | De 48,60 € à plus de 330 € selon catégorie de carte |
Si la carte physique reste indispensable pour de nombreux usages, notamment les retraits ou abonnements, la eCard excelle dans le segment de la protection des paiements en ligne. Elle s’adapte parfaitement à un contexte où la maîtrise des données sensibles est devenue un enjeu majeur pour les consommateurs.
Liste des bénéfices principaux de la carte virtuelle eCard
- Sécurité optimale grâce à la génération d’un numéro unique par transaction.
- Contrôle précis du budget avec une gestion personnalisée des plafonds et de la durée.
- Accessibilité rapide via mobile ou navigateur, sans complexité technique.
- Protection des données personnelles renforcée évitant la diffusion du numéro de carte physique.
- Compatibilité avec quasiment tous les sites acceptant Visa ou MasterCard.
Comment optimiser la sécurité de vos paiements en ligne avec la eCard ?
La eCard ne remplace pas la vigilance individuelle, nécessaire dans tout paiement numérique. Pour maximiser l’efficacité de cette solution, il est conseillé :
- De vérifier la fiabilité du site marchand avant tout achat, en privilégiant les plateformes réputées et la présence d’un protocole HTTPS.
- D’activer l’authentification 3D-Secure pour confirmer chaque paiement via votre smartphone.
- D’adapter les plafonds et la durée de validité au montant précis de l’achat pour limiter toute tentative d’abus.
- De ne jamais communiquer vos identifiants ou numéros d’eCard via des messages non sécurisés.
- De surveiller régulièrement vos relevés bancaires pour détecter toute transaction non autorisée.
La eCard est aussi déconseillée pour les paiements récurrents comme les abonnements, car le numéro virtuel est temporaire et souvent incompatible avec des prélèvements automatiques. La gestion de ces cas spécifiques doit être réfléchie selon chaque besoin.
Profil type et intérêt pratique de la eCard en 2026
Ce service cible plusieurs publics : les professionnels qui souhaitent cloisonner leurs achats professionnels des dépenses personnelles, les parents qui veulent limiter les dépenses en ligne de leurs enfants sans couper leur autonomie, ou encore les actifs habitués à commander fréquemment sur des sites variés.
Pour ces profils, la eCard est un outil efficace qui simplifie le pilotage des dépenses tout en apportant une couche de sécurité supplémentaire. Sa tarification modérée en fait une option pragmatique, surtout en comparaison avec les tarifs des cartes physiques dotées de services premium qui sont parfois sous-utilisés.
Enfin, la eCard trouve sa place dans un écosystème bancaire soucieux de combiner la simplicité numérique et la rigueur financière. Si l’exposition aux risques en ligne est un sujet majeur dans le quotidien des utilisateurs, cette carte virtuelle s’impose comme une réponse adaptée et accessible.
Tableau récapitulatif des profils utilisateurs et bénéfices en 2026
| Public cible | Bénéfices clés | Utilisation recommandée |
|---|---|---|
| Parents | Contrôle des dépenses en ligne des enfants/adolescents | Acheter en ligne avec limitations sécurisées |
| Jeunes actifs | Protection renforcée et gestion claire des commandes multiples | Achats ponctuels sur des sites étrangers ou inconnus |
| Professionnels | Séparation nette entre achats pros et personnels, meilleure gestion | Commandes multiples et variées à sécuriser |
La eCard remplace-t-elle la carte bancaire classique ?
Non, la eCard complète la carte physique en offrant un mode de paiement sécurisé spécifiquement pour les achats en ligne. Elle ne permet pas les retraits ni certains paiements physiques.
Comment activer le service eCard ?
L’activation se fait facilement via l’application mobile ou l’espace client de la Caisse d’Épargne. Un changement de mot de passe est obligatoire dès la première connexion pour renforcer la sécurité.
Puis-je utiliser la eCard pour des abonnements mensuels ?
La eCard n’est pas recommandée pour les abonnements car le numéro généré est temporaire et unique, ce qui complique les paiements récurrents.
La eCard protège-t-elle vraiment contre la fraude ?
Oui, en générant un numéro unique différent de la carte principale, elle limite fortement les risques de fraude lors des paiements en ligne.
Puis-je utiliser la eCard à l’étranger ?
Absolument. La eCard fonctionne partout où Visa ou MasterCard sont acceptés, ce qui en fait un outil pratique pour les achats internationaux.