
Dans le monde de la sous-traitance, principalement dans le secteur du BTP, les enjeux financiers ne sont pas une simple formalité. Une défaillance de l’entreprise principale peut rapidement plonger un sous-traitant dans une difficulté financière majeure. C’est là qu’intervient la caution bancaire : un engagement qui offre une sécurité essentielle face aux risques d’impayés. En instituant une garantie solide, la loi française protège les sous-traitants, assurant qu’ils ne soient pas les victimes collatérales d’une mauvaise gestion ou d’une faillite. Pourtant, maîtriser les nuances de cette garantie, savoir l’exiger au bon moment et comprendre les mécanismes qui l’encadrent est crucial pour sécuriser ses revenus et maintenir une trésorerie stable. Ce qui semble être une simple formalité s’avère être un levier indispensable pour assurer la pérennité financière dans un univers où les risques abondent.
On ne rappellera jamais assez que la caution bancaire n’est pas une option choisie à la légère : elle est une obligation légale, un véritable filet de sécurité pour un sous-traitant qui doit anticiper les menaces pesant sur ses paiements. L’enjeu est double : protéger la trésorerie et éviter une avalanche de procédures coûteuses et longues. Comprendre comment cette garantie fonctionne, à quel moment elle s’impose, comment elle se met en place, et quelles alternatives existent, c’est finalement poser les bases d’un business à la fois sécurisé et agile. Dans la réalité, un sous-traitant avisé s’assure toujours que son contrat de sous-traitance intègre cette protection avant d’engager ses ressources, sous peine de mettre en péril son équilibre financier.
L’article en bref
Face aux risques financiers dans la sous-traitance, la caution bancaire représente une garantie incontournable pour sécuriser les paiements et limiter l’exposition aux défaillances.
- Obligation légale précise : La caution bancaire est imposée par la loi de 1975 pour protéger les sous-traitants.
- Formes de garanties multiples : Caution bancaire ou délégation de paiement assurent le règlement.
- Rôle crucial des contrats : Le contrat de sous-traitance doit clairement préciser la garantie et ses conditions.
- Recours et protections : L’action directe et les garanties sécurisent aussi les sous-traitants en cas de litige.
Maîtriser ces garanties, c’est transformer un risque latent en un avantage stratégique pour mieux piloter sa trésorerie et son développement.
Caution bancaire sous-traitant : un bouclier juridique contre les risques financiers
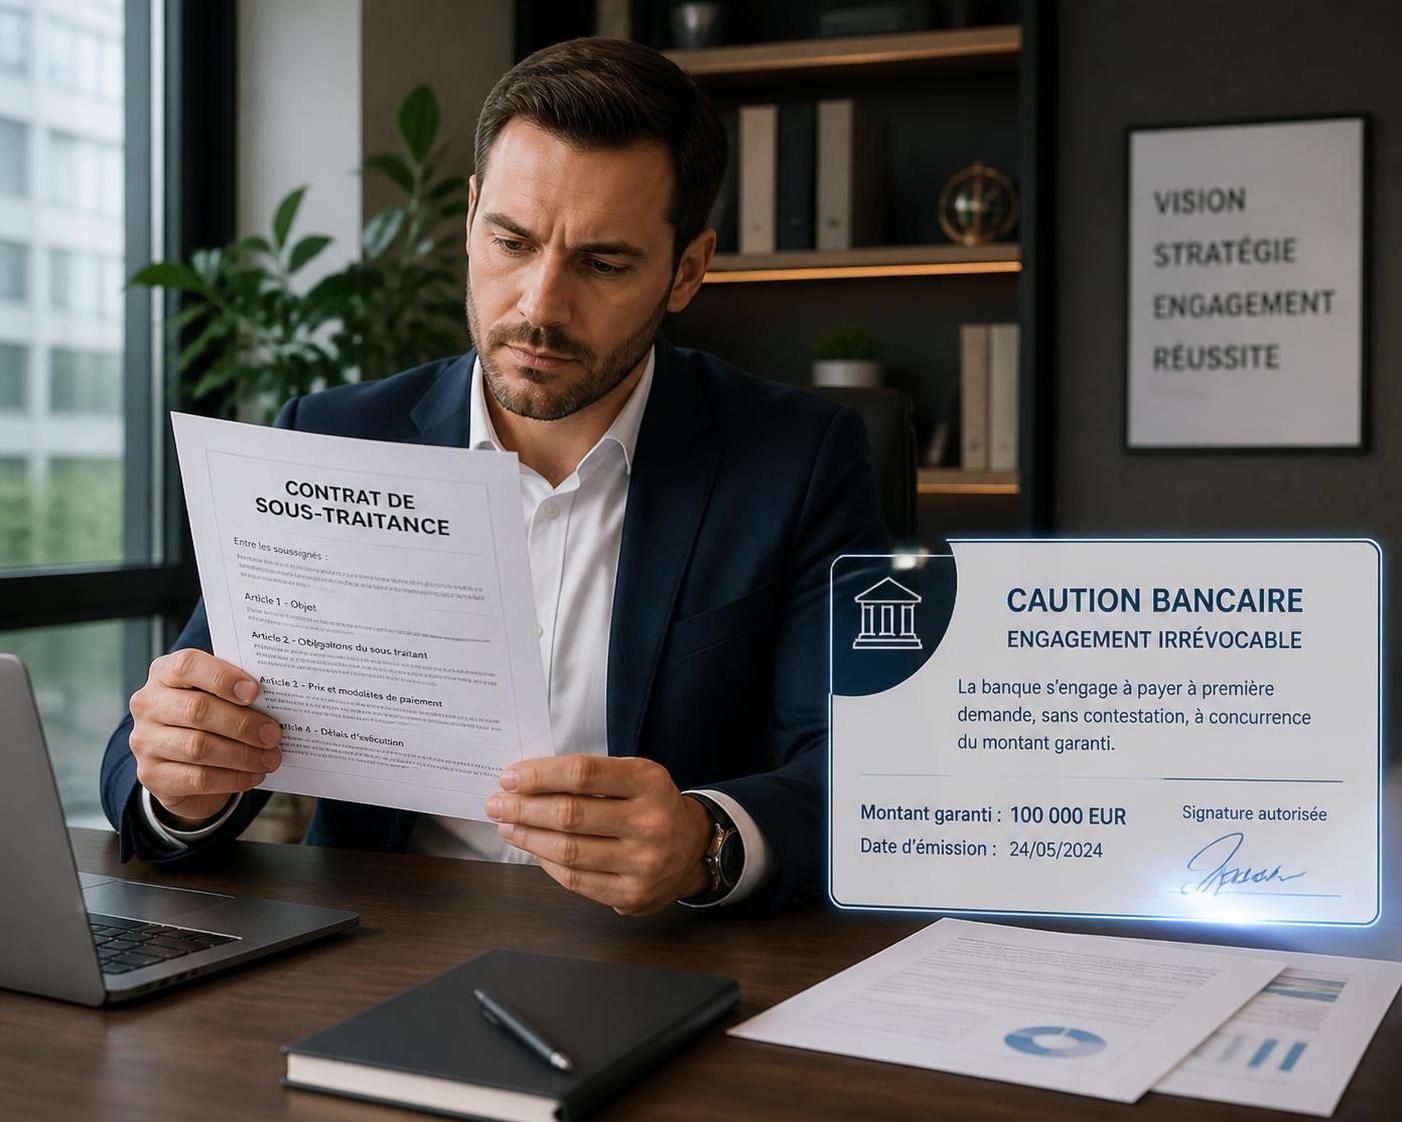
Le contrat de sous-traitance s’inscrit dans un cadre légal rigoureux, notamment la loi du 31 décembre 1975, qui impose à l’entrepreneur principal de fournir une garantie financière efficace pour assurer le paiement des prestations réalisées. Cette caution bancaire engage la responsabilité financière d’un établissement habilité, transformant un simple engagement commercial en un mécanisme de protection robuste.
Concrètement, cette caution permet au sous-traitant de disposer d’un recours direct et sécurisé contre la banque en cas de défaillance de l’entrepreneur principal. Plus qu’un simple formalisme, l’engagement bancaire incarne la reconnaissance d’un risque réel, celui du non-paiement, que le sous-traitant ne doit en aucun cas sous-estimer. Dans la pratique, cela favorise une meilleure anticipation des flux de trésorerie, condition indispensable à la saine gestion de toute entreprise, en particulier les PME du BTP.
En conséquence, il est fondamental que le sous-traitant exige cette garantie au moment de la négociation de son contrat de sous-traitance. Sans ce filet de sécurité, il peut être confronté à des retards de paiement ou, pire, à des impayés qui mettent en péril ses activités et sa pérennité. L’exigence claire de cette caution bancaire protège donc le sous-traitant en renforçant sa liberté d’action et en sécurisant sa relation avec l’entrepreneur principal.
Fonctionnement et types de caution bancaire dans la sous-traitance
La caution bancaire peut adopter principalement deux formes dans le contexte de la sous-traitance : la caution simple et la caution à première demande. Chacune présente des caractéristiques distinctes en termes d’engagement bancaire et de sécurité pour le sous-traitant.
- Caution à première demande : C’est le modèle le plus protecteur pour le sous-traitant. Dès que l’entrepreneur principal ne paie pas, la banque doit verser les sommes sans discuter ni recourir à d’autres justifications. Cela facilite la sécurité paiement et limite les délais d’attente.
- Caution simple : La banque intervient uniquement après épuisement des recours contre l’entrepreneur principal, ce qui peut allonger le délai et complexifier les démarches pour obtenir le paiement.
Le choix du type de caution dépend de la négociation contractuelle et du profil financier de l’entreprise principale, mais du point de vue du sous-traitant, la priorité reste de disposer d’une garantie financière claire et ferme. Dans tous les cas, l’engagement bancaire oblige la banque à assumer une certaine responsabilité financière vis-à-vis du créancier qu’est le sous-traitant.
Les spécificités liées aux marchés publics et privés
En marchés publics, la législation ajoute une couche supplémentaire de protection. Le sous-traitant de premier rang peut bénéficier d’un dispositif de paiement direct par le maître d’ouvrage, ce qui supprime le risque lié à l’entreprise principale. Ce mécanisme garantit la sécurité financière du sous-traitant en l’intégrant directement dans le circuit de paiement. Cependant, cette garantie n’est pas systématiquement accessible aux sous-traitants de rang inférieur, qui doivent se tourner vers une caution bancaire ou une délégation de paiement.
Dans les marchés privés, par contre, la caution bancaire ou la délégation de paiement restent les garanties principales. L’entrepreneur principal est juridiquement tenu de fournir cette caution, ce qui engage sa responsabilité financière. Sans cette garantie, le sous-traitant peut exercer une action directe contre le maître d’ouvrage, mais ce recours est soumis à des conditions strictes et demeure plus complexe qu’une simple mise en jeu de caution.
Clause de garantie dans le contrat de sous-traitance : un levier de protection incontournable
Le cadre légal impose des obligations précises, mais leur application repose aussi sur une rédaction rigoureuse du contrat de sous-traitance. Ce document doit détailler avec précision les modalités de la garantie financière, incluant :
- L’identité de la banque émettrice et sa solidité financière.
- Le montant exact garanti, au moins égal au montant des créances du sous-traitant.
- La durée de validité de la caution, couvrant toute la période d’exécution y compris les retenues de garantie.
- Le type de caution, avec une préférence pour la caution à première demande pour optimiser la protection.
- Les conditions de mise en œuvre, notamment la procédure à suivre en cas de défaillance.
Un engagement bancaire formalisé dans le contrat évite toute ambiguïté et assure au sous-traitant une meilleure lisibilité des garanties. L’absence ou la maladresse dans la rédaction de cette clause expose à des risques accrus, faute de quoi la protection juridique peut être difficile à faire valoir.
Liste des précautions clés avant de signer un contrat incluant une caution bancaire
- Vérifier que l’agrément du sous-traitant est formellement acquis par le maître d’ouvrage.
- Confirmer que la banque garante est bien agréée et solvable.
- Analyser le plafond et la durée de validité de la garantie comparés au contrat.
- S’assurer que les conditions de mise en jeu sont explicites et accessibles.
- Mettre par écrit le délai au-delà duquel la caution ne sera plus valable.
Tableau comparatif des garanties financières selon le contexte
| Aspect | Caution à première demande | Caution simple | Délégation de paiement |
|---|---|---|---|
| Délais de paiement | Immédiat après demande | Après recours contre entrepreneur | Direct par maître d’ouvrage |
| Responsabilité | Banque | Banque avec conditions | Maître d’ouvrage |
| Usage courant | Préférée par les sous-traitants | Acceptable avec précautions | Principalement marchés publics |
| Risques pour le sous-traitant | Minimisé | Plus élevé | Limité |
Ce tableau facilite la compréhension des garanties financières à mobiliser et guide dans la négociation optimale en fonction du contexte.
Dans un univers où la trésorerie est souvent le nerf de la guerre, recourir à des garanties efficaces est un gage de survie. L’expérience montre que les sous-traitants qui maîtrisent ces mécanismes diminuent considérablement leur exposition aux impayés.
Comment réagir face à l’absence de caution bancaire dans un contrat ?
L’absence de garantie bancaire n’est pas une fatalité, mais elle représente un signal d’alerte à ne pas ignorer. Le sous-traitant dispose alors d’un droit d’action directe contre le maître d’ouvrage, prévue par la loi, qui lui permet de réclamer le paiement en cas de défaillance de l’entrepreneur principal. Toutefois, ce recours est conditionné à plusieurs formalités strictes :
- Le sous-traitant doit impérativement avoir été agréé par le maître d’ouvrage.
- Une mise en demeure doit être adressée à l’entrepreneur principal restée sans effet.
- La copie de cette mise en demeure doit être envoyée au maître d’ouvrage.
- Le maître d’ouvrage doit être encore redevable de sommes à l’entrepreneur principal.
En pratique, ce recours est un filet de sécurité mais moins sûr et moins rapide qu’une caution bancaire effective. D’où l’importance de toujours privilégier la demande et l’obtention d’une avancée financière sous forme de garantie avant tout engagement.
À défaut, vérifier la fiabilité de votre partenaire au préalable devient un réflexe indispensable pour limiter ces risques. Et pour gérer vos besoins de trésorerie liés à ces garanties, il est utile de s’informer sur les solutions comme l’affacturage adapté au BTP.
Quelques recommandations pratiques pour sécuriser vos paiements en sous-traitance
- Ne jamais débuter un chantier sans garantie formelle en main : exigez systématiquement la caution bancaire ou la délégation de paiement avant de démarrer.
- Formaliser l’agrément : assurez-vous que le maître d’ouvrage a validé le sous-traitant et ses conditions.
- Documenter chaque étape : factures, situations de travaux et procès-verbaux sont des preuves clés en cas de litige.
- Réagir dès les premiers retards : une mise en demeure rapide limite les risques et prépare les actions.
- Intégrer la garantie dans votre pilotage financier : planifiez les coûts et durées liés aux engagements bancaires.
La caution bancaire est-elle obligatoire pour tous les sous-traitants ?
Oui, pour les sous-traitants du BTP, la loi impose une garantie de paiement sous forme de caution bancaire ou de délégation, sauf exceptions spécifiques aux particuliers.
Que faire si l’entrepreneur principal ne fournit pas de caution ?
Le sous-traitant peut exercer une action directe contre le maître d’ouvrage après mise en demeure et sous conditions strictes, mais ce recours est moins sûr que la caution bancaire.
Quel type de caution privilégier ?
La caution à première demande offre la meilleure protection au sous-traitant car elle oblige la banque à payer immédiatement sans discussion.
La délégation de paiement est-elle sécurisante ?
Oui, notamment dans les marchés publics, la délégation de paiement engage directement le maître d’ouvrage, ce qui limite les risques de non-paiement.
Comment limiter les risques financiers avant de signer ?
Vérifiez toujours l’agrément, la solidité financière de la banque garante, et la correspondance entre le montant garanti et le contrat de sous-traitance.